
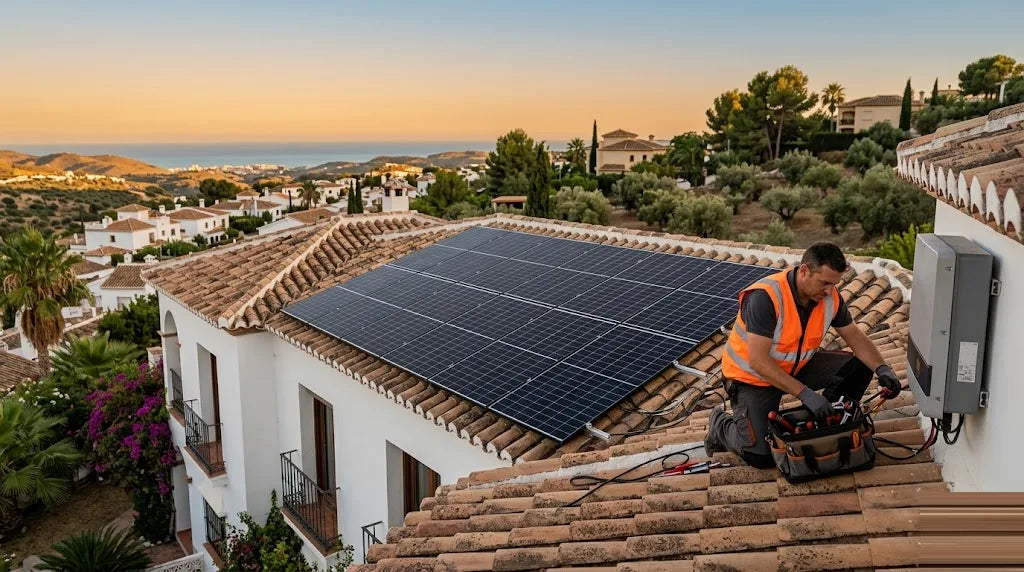
Quedan poco más de 15 semanas. La deducción del IRPF por autoconsumo creada en 2026 no se prorroga automáticamente: exige que la instalación esté terminada y pagada antes del 31 de diciembre de 2026. Si tu equipo llega el 3 de enero, no hay deducción. Ni ese año ni el anterior.
Este artículo explica qué puedes deducirte exactamente, qué requisitos tumban la mayoría de los casos y hasta cuándo puedes esperar de forma realista.
El resumen en 30 segundos
- La norma vigente es el RDL 7/2026, que introduce la disposición adicional 62ª en la Ley del IRPF. Si lees un artículo que solo cita el RDL 16/2025, está desactualizado: aquella norma fue derogada en enero de 2026.
- 10 % de deducción por instalar un sistema de autoconsumo en un inmueble de tu propiedad. Base máxima 5.000 €, es decir, hasta 500 €.
- Las baterías entran expresamente en la base de deducción. Esto zanja una duda que llevaba años abierta.
- No exige certificado energético, a diferencia de las deducciones clásicas por eficiencia. Es su gran ventaja práctica.
- Plazo improrrogable: instalación finalizada y cantidades pagadas dentro de 2026. Se aplica en la Renta que presentarás en 2027.
Índice
- El plazo, que es lo que de verdad aprieta
- Los dos tramos: 10 % y 20 %
- Qué gastos entran en la base
- Los cinco requisitos que tumban casos
- Ejemplos con números reales
- Hasta cuándo puedes esperar
- No olvides tu comunidad autónoma
- Preguntas frecuentes
- Fuentes oficiales
1. El plazo, que es lo que de verdad aprieta
La condición temporal es estricta y conviene leerla despacio: la deducción se practica en el periodo impositivo en el que finalice la instalación, y ese periodo no puede ser posterior a 2026. Además, las cantidades deben haberse satisfecho entre el 1 de enero y el 31 de diciembre de 2026.
Son dos condiciones simultáneas, no una:
- Pagar en 2026. Si pagas en diciembre pero la instalación termina en enero, no vale.
- Terminar en 2026. Si terminas en diciembre pero pagas en enero, tampoco.
A diferencia de las deducciones por eficiencia energética, que se han prorrogado, esta nace con fecha de caducidad. No hay indicios de prórroga.
2. Los dos tramos: 10 % y 20 %
El 10 %, que es el caso habitual
Se aplica a las cantidades satisfechas por instalar un sistema de autoconsumo eléctrico con fuentes renovables en un inmueble de tu propiedad. Vivienda unifamiliar, piso, local. Con una base máxima de 5.000 € anuales, la deducción máxima es de 500 €.
Si instalas tú, por tu cuenta, en tu vivienda, este es tu tramo.
El 20 %, y por qué conviene no dar por hecho que te toca
El segundo tramo eleva el porcentaje al 20 % —hasta 1.000 €— cuando la instalación se realiza en viviendas ubicadas en edificios de uso predominantemente residencial.
Aquí vamos a ser honestos en lugar de vender humo, porque hemos visto varias webs del sector dando por sentado que cualquier piso se lleva el 20 %. Buena parte de los análisis fiscales entienden que este tramo está pensado para instalaciones realizadas en el edificio, es decir, autoconsumo colectivo acordado por la comunidad, del que cada propietario deduce su parte. No para un equipo individual que tú enchufas en tu balcón.
La diferencia entre un tramo y otro son 500 €. Si tu decisión de compra depende de eso, consulta tu caso concreto con un asesor fiscal antes de firmar nada. Nosotros vendemos baterías, no somos asesores fiscales, y preferimos decírtelo claro.
Lo que sí está fuera de duda: una misma instalación no puede acogerse a los dos tramos a la vez.
3. Qué gastos entran en la base
- Equipos y materiales: paneles, inversores, estructura.
- Sistemas de almacenamiento: las baterías están incluidas de forma expresa en la norma.
- Gastos de instalación y las obras necesarias para desarrollarla.
Y lo que la hace especialmente accesible: no se exige certificado de eficiencia energética. Las deducciones clásicas del 20 %, 40 % y 60 % sí lo exigen, con certificado antes y después de la obra y plazos estrictos de registro. Esta no.
4. Los cinco requisitos que tumban casos
- Nada en efectivo. El pago debe ser trazable: tarjeta, transferencia, cheque nominativo o ingreso en cuenta. Es donde se cae más gente.
- Sin afectación a actividad económica. Si el sistema está afecto a una actividad en el momento de la instalación, no aplica. Y si pasa a estarlo después, se pierde la deducción ya practicada.
- Las subvenciones se descuentan. Hay que restar de la base las ayudas públicas recibidas o pendientes de resolución. No puedes deducir lo que no has pagado tú.
- Incompatible con las de eficiencia energética para la misma instalación y el mismo inmueble. Hay que elegir antes de empezar, no después.
- Factura a tu nombre y desglosada. Separa equipos, almacenamiento e instalación. Te lo agradecerás en abril de 2027.
5. Ejemplos con números reales
Precios de nuestro catálogo a septiembre de 2026, aplicando el tramo del 10 %:
- Solarbank 3 E2700 Pro (2,7 kWh), 1.199 € → unos 120 € de deducción.
- Marstek Venus E 3.0 (5,12 kWh), 1.499 € → unos 150 €.
- SunEnergyXT 500 Pro (5 kWh), 1.599 € → unos 160 €.
- Solarbank 4 E5000 Pro (5 kWh), 1.799 € → unos 180 €.
- Kit SunEnergyXT 500 Pro configurable, desde 1.839 € → desde unos 184 €.
Con una base máxima de 5.000 €, un sistema ampliado con expansiones puede llegar al tope y deducir los 500 € completos.
Conviene ponerlo en perspectiva: la deducción no es la razón para comprar una batería. El ahorro en factura pesa mucho más. Pero si ibas a hacerlo de todas formas, hacerlo antes de fin de año en lugar de en primavera te sale entre 120 y 500 € más barato.
6. Hasta cuándo puedes esperar
El 31 de diciembre es la fecha legal, pero el margen real de contratación se agota bastante antes. Hay que contar con el plazo de entrega, el montaje y, si procede, la tramitación.
- Hasta finales de noviembre: margen cómodo. Entrega, montaje y pago dentro del año sin agobios.
- Primera quincena de diciembre: aún viable, pero sin colchón para incidencias de envío o para un montaje que se complique.
- Última semana de diciembre: arriesgado. Cualquier retraso te deja fuera y no hay recurso posible.
Nuestros plazos de entrega habituales son de unos 7 días, pero diciembre concentra el pico logístico del año entre Black Friday y Navidad. Si la deducción te importa, no lo dejes para el final.
7. No olvides tu comunidad autónoma
Además de la deducción estatal, varias comunidades mantienen deducciones autonómicas propias por instalaciones de autoconsumo, con porcentajes y bases que en algunos casos superan de largo a la estatal. Es la ayuda más infravalorada del sistema.
Revísalo en el manual de deducciones autonómicas de la Agencia Tributaria correspondiente a tu comunidad, o míralo junto con el resto de ayudas disponibles en nuestra guía de ayudas y subvenciones al autoconsumo.
8. Preguntas frecuentes
¿Puedo desgravar una batería solar en la Renta?
Sí. La norma incluye expresamente los sistemas de almacenamiento en la base de la deducción por autoconsumo de 2026. Es una de las novedades más relevantes del RDL 7/2026, porque antes era terreno dudoso.
¿Hasta cuándo tengo de plazo?
Hasta el 31 de diciembre de 2026. La instalación debe finalizar dentro del año y las cantidades deben pagarse también dentro del año. No hay prórroga prevista.
¿Cuándo la aplico?
En la declaración de la Renta del ejercicio 2026, que se presenta en 2027. El importe se resta de la cuota íntegra estatal.
¿Me vale un kit enchufable pequeño?
La deducción se refiere a sistemas de autoconsumo eléctrico con fuentes renovables en el marco del RD 244/2019. Un sistema doméstico con paneles y batería encaja con naturalidad. Un kit muy pequeño sin ninguna tramitación asociada es un caso más discutible, precisamente porque su encaje formal como instalación de autoconsumo es menos evidente. Consulta tu caso.
¿Puedo combinarla con una subvención?
Sí, pero la parte subvencionada se descuenta de la base. Solo deduces lo que has pagado tú efectivamente.
¿Y si soy autónomo?
Puedes aplicarla si la instalación está en tu vivienda y no está afecta a tu actividad económica. Si el inmueble está vinculado a la actividad, queda fuera.
¿Y si vivo de alquiler?
La deducción exige que el inmueble sea de tu propiedad. Un inquilino no puede aplicarla. Eso no quita que una batería enchufable y desmontable siga teniendo sentido económico por el ahorro en factura.
9. Fuentes oficiales
- Medidas en materia de tributación del RDL 7/2026 (Agencia Tributaria)
- Deducciones por obras de mejora de eficiencia energética (Agencia Tributaria)
- RD 244/2019, condiciones del autoconsumo (BOE)
Referencia normativa: disposición adicional sexagésima segunda de la Ley 35/2006 del IRPF, introducida por el artículo 36 del Real Decreto-ley 7/2026, de 20 de marzo.
Si vas a hacerlo, hazlo con tiempo
Escríbenos por WhatsApp y te decimos qué equipo encaja con tu consumo y si llegas con margen al cierre del año. Y si quieres dimensionar bien antes de decidir, empieza por nuestra guía de selección.
Este artículo tiene carácter informativo y no constituye asesoramiento fiscal. La normativa tributaria cambia y su aplicación depende de tu situación personal. Los precios corresponden a septiembre de 2026 y pueden variar. Consulta con un asesor fiscal o con la Agencia Tributaria antes de tomar decisiones.
Tornasol Energy, Towards Energy Autonomy





Share:
Cómo instalar placas solares sin electricista: qué puedes hacer tú y dónde está el límite legal
¿Cuánto ahorra de verdad una batería solar en casa? El cálculo honesto, paso a paso